この記事では、公務員におすすめの不動産投資業者を3社厳選してご紹介します。読み終える頃には、供給実績・資金計画・サポート体制の3つの視点から、自分に合った相談先を選ぶ判断材料が揃います。
FJネクスト

FJネクストの基本情報
| 会社名 | 株式会社FJネクスト |
| 住所 | 東京都新宿区西新宿6-5-1 新宿アイランドタワー |
| 電話番号 | 03-6733-1111 |
FJネクストの口コミや評判
前職の会社の福利厚生サイトにFJネクストのセミナー案内があり参加したのがきっかけです。福利厚生サイトに載っていたため他の不動産会社と比較しても安心感がありました。 まず、実際に物件を見てガーラマンションの管理力の高さが他の会社とは違うと感じたことが大きいです。また、FJネクストを通すことにより同じ金融機関からの融資でも融資枠が他の会社よりも多く取れることも複数件所有を目指す上で決め手の一つとなりました。 営業担当者の対応もよく、レスポンスが早い点もFJネクストを選ぶ上でポイントとなりました。 やはり、不動産投資は長い付き合いになるので「安心して任せられる」という点は会社を選ぶ上で大切な要素と感じます。(一部抜粋)
購入前は子供の教育費なども考えるとこれ以上ローンを組んで支出が増える事に対して抵抗もありましたが、自宅の住宅ローンと違い投資用ローンは入居者が払う家賃収入でローンの返済が出来るので、当初から不安もなく今ではほったらかしでFJネクストさんに全てお任せしています。 色々物件を見るのが好きな事もあり購入に至るまでに複数社から話を聞きましたが信頼できる営業担当者と自分でも住みたいと思えるガーラマンションの品質・高級感が最後の決め手となりました。 現在は新築3部屋、中古2部屋を所有しておりますが、内3部屋は法人契約という事もあり賃貸付けについても安心してお任せしています。(一部抜粋)
祖母が亡くなりまとまった遺産を相続することになりました。遺産を上手く活用していくことはできないかと考え、不動産投資を行うことにしました。不動産に関する知識がほぼなかったため、何社かに問い合わせを行い話を聞きました。その中で、一番分かりやすく丁寧に対応してくれたのがFJネクストだったので契約をすることにしました。取り扱う不動産が都心や横浜などの人気エリアなのでニーズが高く、築年数が落ちても資産価値があまり下がらないだろうと感じたのが最大の決め手でした。
あまり馴染みのない地域だったのですが、担当者が不動産以外にも土地柄など多くの情報を詳しく説明してくれたので、とても安心できました。また、グループ会社に賃貸管理契約を任せることもできるので、知識や経験等がなくても不動産を持ち、投資を行えるのも良かったです。
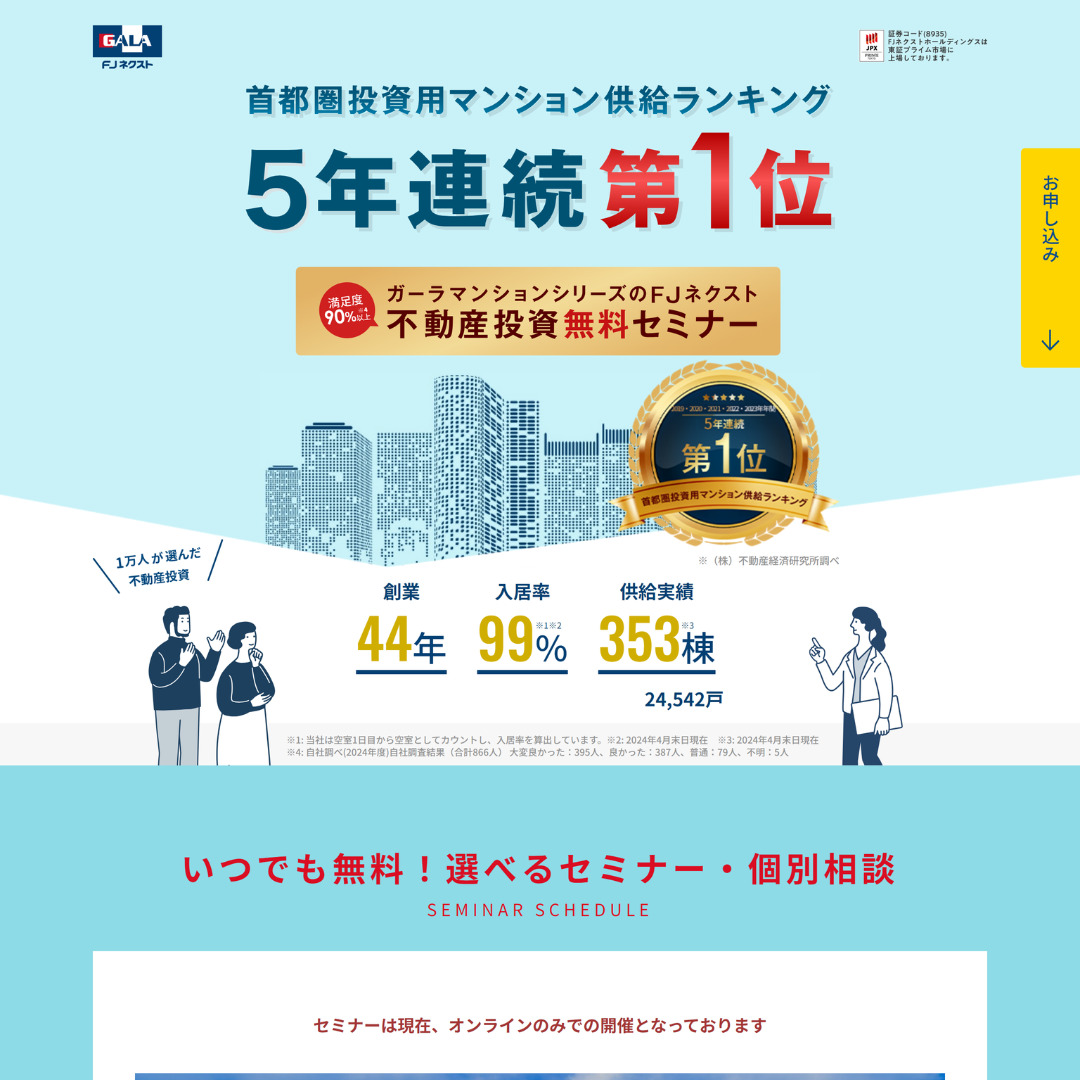
FJネクストは、「ガーラマンションシリーズ」を展開する不動産投資会社です。公式サイトでは、創業45年、供給実績369棟・25,702戸、入居率99%などの実績が掲載されています。
無料個別相談では、収入や年齢に合った投資プラン、ローン・税金・リスク、将来収支のシミュレーションなどを相談できます。本業が忙しい公務員にとって、購入前に資金計画や運用イメージを確認しやすい点は判断材料になります。
創業45年、供給実績369棟・25,702戸の供給実績
FJネクストは、長年にわたり投資用マンション事業を展開している不動産投資会社です。公式サイトでは、創業45年、供給実績369棟・25,702戸と掲載されています。
また、2019年から2021年にかけて、首都圏投資用マンション供給ランキングで3年連続第1位を獲得した実績も紹介されています。供給実績は、物件の開発や販売に関する経験を確認するうえで参考になる情報です。
不動産投資は長期で運用するものです。そのため、相談先を選ぶ際は、物件の提案内容だけでなく、会社としての実績や継続的に相談できる体制も確認しておくとよいでしょう。
ガーラマンションシリーズの物件力
FJネクストの主力商品は「ガーラマンションシリーズ」です。公式サイトでは、投資用マンションとしてガーラマンションシリーズを展開していることが紹介されています。
不動産投資では、物件の立地や入居需要、管理体制などを確認することが重要です。特に公務員の場合、本業と並行して運用することになるため、購入後にどのようなサポートを受けられるかも確認しておきたいポイントです。
FJネクストでは、無料個別相談を通じて、収入や年齢に合った投資プラン、ローン、税金、リスク、将来収支のシミュレーションなどを相談できます。物件そのものだけでなく、運用全体のイメージを確認しながら検討できる点が特徴です。
自社採用の管理体制と確定申告サポート
FJネクストでは、物件購入前の無料個別相談やオンライン相談、対面相談を用意しています。相談では、資金計画や物件選定、ローン、税金、リスク、将来収支のシミュレーションなどを確認できます。
不動産投資では、購入後の管理や税金への対応も重要です。特に公務員は本業の時間が決まっているため、購入前の段階で管理方法や申告時の対応について確認しておく必要があります。
公式サイト上では、無料個別相談でローンや税金、リスクの知識、将来収支のシミュレーションについて相談できると案内されています。初めて不動産投資を検討する場合は、こうした相談機会を活用し、自分の勤務状況や収入に合った運用かどうかを確認するとよいでしょう。
シノケンハーモニー

シノケンハーモニーの基本情報
| 会社名 | 株式会社シノケンハーモニー |
| 住所 | 東京都港区浜松町2丁目3番1号 日本生命浜松町クレアタワー |
| 電話番号 | 03-5777-0135 |
シノケンハーモニーの口コミや評判
不動産投資と聞くと、ある程度まとまったお金が必要だと思っていましたが、ここは頭金が0円でも投資をすることが可能でした。実際契約した時も、本当に少額から投資をスタートできました。 またローンを組む際の金利がこれまた安いです。金融機関からの信頼が厚い会社なのだと思いました。資金不足など不安はいくつかありましたが、担当者の丁寧な説明で安心できました。 特に空室対策として35年の空室保障がついていて、月々まとまったお金が入ってくる点は大きな安心材料でした。物件の設備交換費用なども全部負担してくれるので、アフターフォローもしっかりしてくれる会社です。
株を考えていましたがあまり知識がないことに不安を感じていて、不動産はどうかと思いとりあえず資料請求してみました。その後、無料のセミナーに参加しました。一番の安心は、担当者がついてくれることです。わからないことや、不安に思っていることを丁寧に何度でも説明してくれたので、不安が薄まり始めました。購入後の管理等もシノケンハーモニーが行ってくれるので、面倒なことがあまりなく、資産運用出来るのがありがたいです。担当者がいつでも丁寧に説明してくれることが、決め手になりました。
頭金0円からでも不動産投資を始められると聞き、興味を持ちました。しかし、不動産投資についてはほとんど知識を身に着けていなかったので、まずは資料を見てみることにしました。不動産投資の仕組みやメリット、リスクまで初心者でも分かりやすいように解説してあったので、私でもなんとなくは理解することができました。担当者の方も親身になって丁寧に対応してくれたので嬉しく思いました。たくさんの物件のなかから、一番私にとって良い条件のものを選んでくれました。物件の管理もほとんどこの会社にお任せできるようなので、ホットしています。
シノケンハーモニーは、マンション投資に関する情報提供や無料セミナー、個別相談を行っている不動産投資会社です。公式サイトでは、頭金0円から始めるマンション投資や、初心者向けの基礎知識、リスクに関するコンテンツが案内されています。
不動産投資を初めて検討する公務員にとって、購入前に資金計画やリスク、ローンの考え方を確認できる点は判断材料になります。自己資金や返済計画に不安がある場合は、個別相談で条件を確認しながら検討するとよいでしょう。
会社概要と27年の実績
シノケンハーモニーは、東京都港区浜松町に本社を置く不動産投資会社です。公式サイトでは、マンション投資の始め方やメリット・リスク、セミナー情報などが掲載されています。
不動産投資は、購入後も入居者募集や管理、ローン返済、税金への対応が続く長期的な取り組みです。そのため、相談先を選ぶ際は、会社概要や事業内容、相談体制を確認しておくことが大切です。
特に公務員の場合、長期的な返済計画を前提に検討するケースが多いため、物件の提案内容だけでなく、運用後のリスクや資金計画についても事前に確認しておくと安心です。
頭金0円プランと低金利型ローン
シノケンハーモニーの公式サイトでは、頭金0円から始めるマンション投資が案内されています。ただし、頭金0円とは同社の実績に基づく提携により提案可能なローンを指し、金融機関の審査によって適用可否が決まります。
そのため、誰でも必ず頭金0円で始められるわけではありません。実際に利用できるかどうかは、年収、勤続年数、借入状況、金融機関の審査結果などによって変わります。
また、公式サイトでは低金利型のマンション投資専用ローンとして、年利1.55%〜の商品も案内されています。金利や借入条件は返済計画に大きく影響するため、個別相談で月々の収支や将来の負担を確認することが重要です。
無料セミナー・個別相談でのシミュレーション対応
シノケンハーモニーでは、無料セミナーや毎日開催の不動産投資入門講座、個別相談会が案内されています。マンション投資の基礎知識を学びたい方や、自分の条件で投資が可能か確認したい方に向けた相談機会が用意されています。
個別相談では、資金計画やローン、リスク、将来の収支について確認できます。不動産投資は、家賃収入だけでなく、空室、修繕費、金利上昇、税金なども考慮する必要があります。
公務員は本業の時間が決まっているため、あらかじめ相談内容を整理しておくと効率的です。収入、自己資金、毎月の支出、将来のライフプランを踏まえて相談することで、自分に合った投資規模を判断しやすくなります。
プロパティエージェント

プロパティエージェントの基本情報
| 会社名 | プロパティエージェント株式会社 |
| 住所 | 東京都新宿区西新宿6-5-1新宿アイランドタワー41階 |
| 電話番号 | 0120-581-143 |
プロパティエージェントの口コミや評判
誠実な営業をしてくれる会社です。強引な押し売りは無く、数値で分かりやすくメリット・デメリットを示したうえで、こちらのライフプランに親身に寄り添った提案をしてくれます。
物件購入後のアフターフォローもしっかりとしており、信頼できます。
マンションを一部屋取得させていだだきましたが大変満足しています。
最初営業電話からでしたがもともと興味があったこともあり話を伺いました。
こちらの希望をしっかり聞いて頂ける印象があります。
私の希望が厳しめだったためか購入したのは最初のお話から一年後くらいでしたが、対象の物件に関してはすぐに連絡を頂けたと感じています。
フォローも営業の方からは適切な距離感で対応いただいており、確定申告などは私は仕事柄自分でやっていますが手厚いと感じます。
あくまで投資は自己責任なので自分の意見をしっかり言う、NOをちゃんと言える事は必要ですが、初めての不動産投資でも信頼できる企業、担当者と感じています。
オーナーです。
自社ブランドの「クレイシア」は都心・近郊ともに認知度が高く、比較的人気があると感じています。担当者の方がとても親切で、販売して終わりではなく、その後の生活情報や資産運用の相談にまで乗っていただけるのが嬉しいポイントです。
また、管理体制も非常にしっかりしています。オーナーにとって最も不安な「入居者の入れ替え」の際も、ご担当の方から、密な連絡と迅速なフォローをしてくださることで、高い入居率を維持できており大変感謝しています。
確かな実績を実感しているので、機会があればぜひまたお願いしたいと思える会社です。
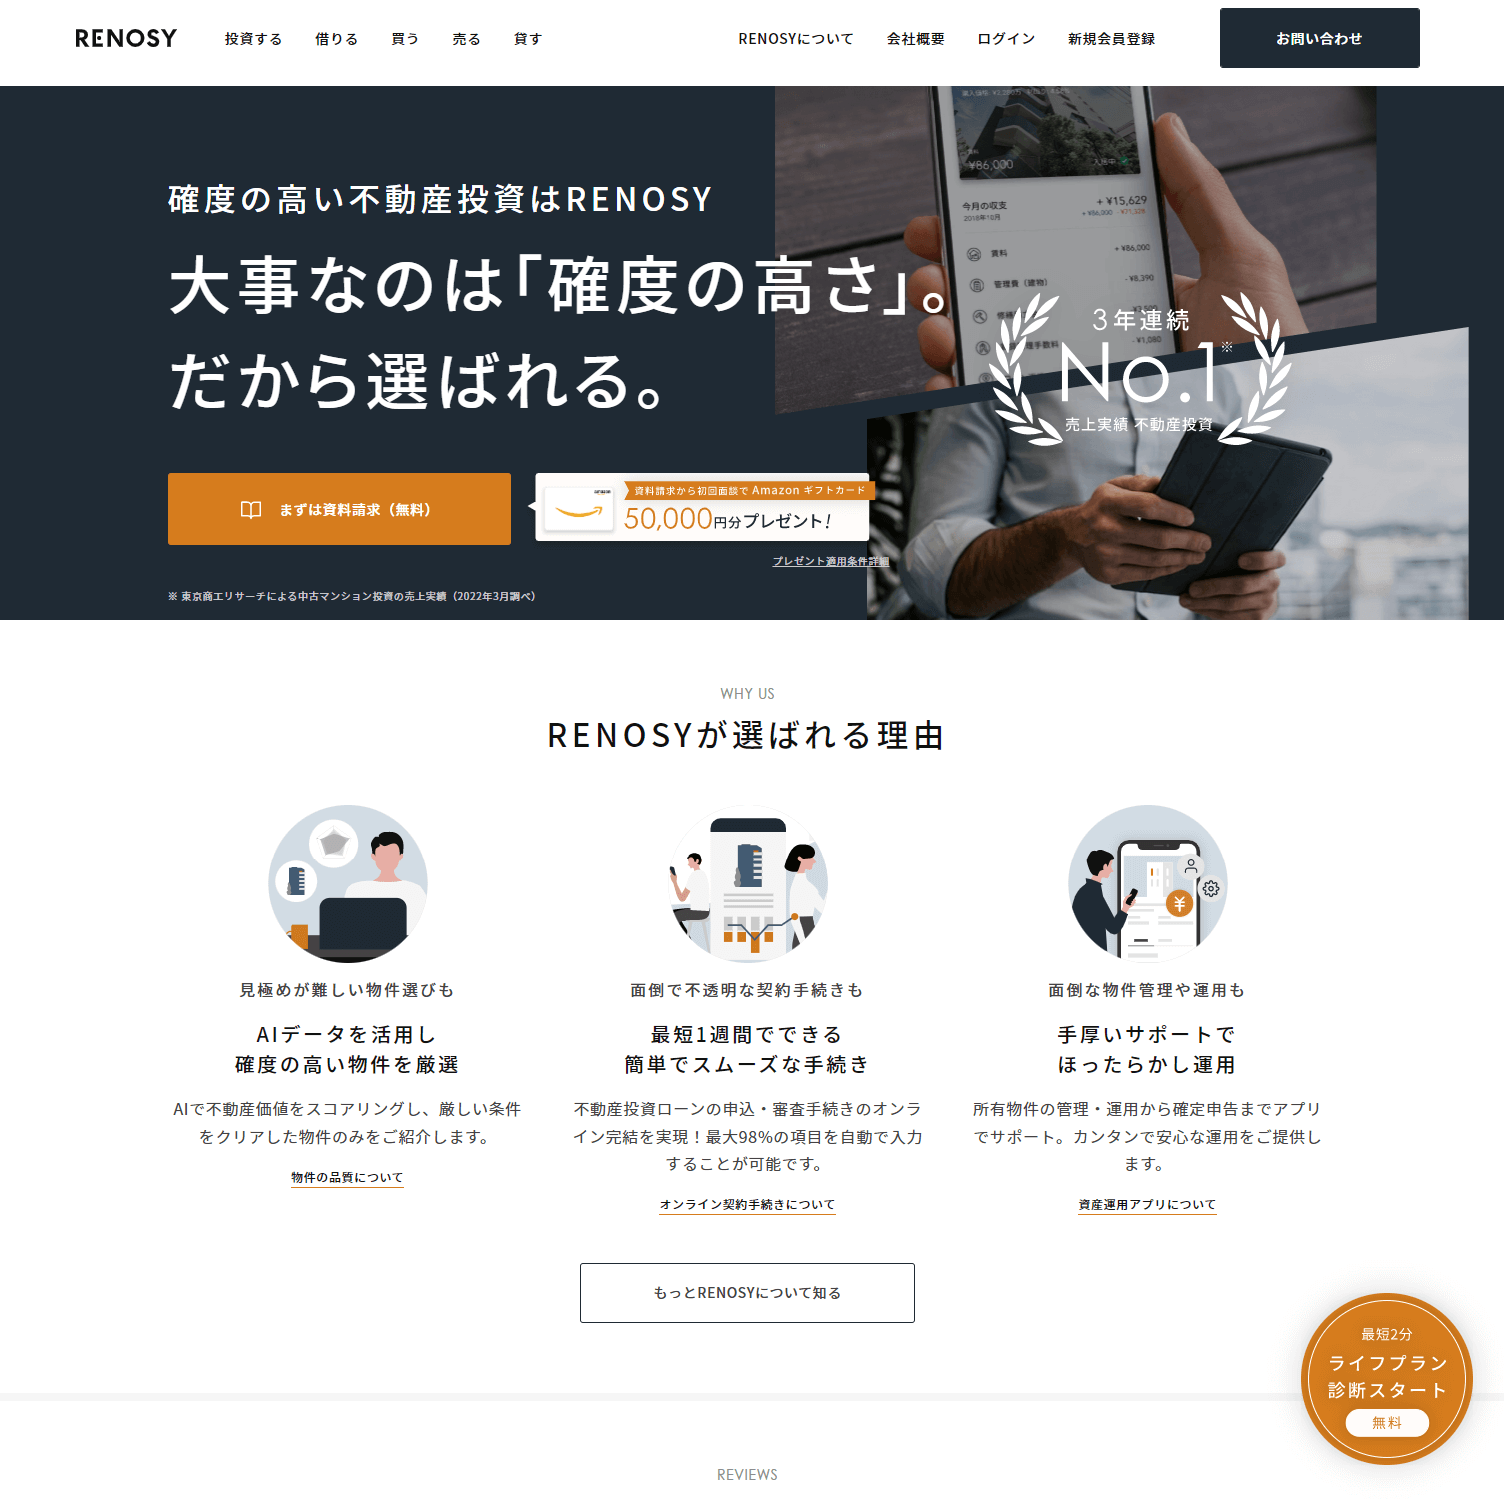
プロパティエージェントは、投資用マンションの販売や管理を行う不動産投資会社です。公式サイトでは、投資用マンション市場における首都圏シェアNo.1や、顧客満足度No.1、物件入居率99%超などの実績が掲載されています。
不動産投資では、物件を購入する前に、販売実績や入居率、管理体制を確認することが重要です。公務員のように本業と並行して資産形成を考える場合、購入後の運用負担や空室リスクについても事前に確認しておく必要があります。
会社概要とDX不動産事業の特徴
プロパティエージェントは、投資用マンションの企画・販売・管理を行う不動産投資会社です。公式サイトでは、不動産投資に関する情報提供や物件情報、運用実績などが紹介されています。
同社は、不動産の販売だけでなく、購入後の管理や運用面にも関わる体制を案内しています。不動産投資は購入して終わりではなく、入居者募集や家賃管理、空室対策なども重要になるため、運用面の情報を確認しておくことが大切です。
また、公式サイトではデータを活用した不動産事業に関する情報も掲載されています。数字や実績をもとに検討したい公務員にとって、入居率や管理状況などの公開情報は判断材料のひとつになります。
投資用マンション市場 首都圏シェアNo.1
プロパティエージェントの公式サイトでは、2025年上期の投資用マンション市場において、首都圏シェアNo.1を獲得したことが紹介されています。あわせて、顧客満足度No.1や、物件入居率99%超の実績も掲載されています。
入居率は、投資用マンションを検討するうえで重要な指標です。入居率が高いほど、空室による家賃収入の減少リスクを抑えやすいと考えられます。
ただし、入居率は時期や物件条件によって変動するため、数字だけで判断するのではなく、対象エリアや管理体制、過去の運用実績もあわせて確認することが大切です。
公務員が不動産投資を検討する場合も、表面的な実績だけでなく、長期的に安定して運用できるかどうかを確認しながら相談先を選ぶ必要があります。
公務員投資家の体験談に見る選ばれる理由
プロパティエージェントの公式サイトには、実際に不動産投資を行った方の体験談やインタビューが掲載されています。購入前にどのような点を不安に感じたのか、担当者とのやり取りで何を確認したのかを知ることで、相談前の参考になります。
不動産投資では、物件の条件だけでなく、担当者から受ける説明の分かりやすさや、リスクについての説明が十分かどうかも重要です。特に公務員の場合、長期的な返済計画や本業との両立を考える必要があるため、納得できるまで確認する姿勢が欠かせません。
体験談を見る際は、良い感想だけで判断するのではなく、自分と年収・年齢・家族構成・投資目的が近い事例かどうかも確認するとよいでしょう。複数社を比較しながら、無理のない資金計画を立てられる相談先を選ぶことが大切です。
【その他】公務員におすすめの不動産投資業者一覧
| 会社名 | 株式会社GA technologies |
|---|---|
| 住所 | 東京都港区六本木3-2-1 住友不動産六本木グランドタワー 40F |
| 電話番号 | – |
| 会社名 | J.P.Returns株式会社 |
|---|---|
| 住所 | 東京都千代田区丸の内2-6-1 丸の内パークビルディング23階 |
| 電話番号 | 03-5962-9450 |
| 会社名 | 株式会社トーシンパートナーズ |
|---|---|
| 住所 | 東京都武蔵野市吉祥寺本町1-33-5 |
| 電話番号 | 0422-21-1040 |
| 会社名 | 株式会社日本財託 |
|---|---|
| 住所 | 東京都新宿区西新宿1-22-2 新宿サンエービル4F・5F・9F・10F・13F |
| 電話番号 | 03-3347-2411 |
| 会社名 | 株式会社ベルテックス |
|---|---|
| 住所 | 東京都新宿区西新宿6-8-1 住友不動産新宿オークタワー 9階 |
| 電話番号 | 03-6302-0544 |
| 会社名 | 株式会社ランドネット |
|---|---|
| 住所 | 東京都豊島区南池袋1-16-15 ダイヤゲート池袋 7階 |
| 電話番号 | 0120-012-461 |
| 会社名 | リズム株式会社 |
|---|---|
| 住所 | 東京都渋谷区桜丘町13-3 |
| 電話番号 | 0120-73-2933 |
| 会社名 | 株式会社インヴァランス |
|---|---|
| 住所 | 東京都渋谷区代々木2-1-1 新宿マインズタワー 17階 |
| 電話番号 | 03-5302-7177 |
| 会社名 | 株式会社グッドコムアセット |
|---|---|
| 住所 | 東京都新宿区西新宿7丁目20番1号 住友不動産西新宿ビル17F |
| 電話番号 | 0800-919-9156 |
| 会社名 | 株式会社日成アドバンス |
|---|---|
| 住所 | 大阪市中央区城見1丁目3番7号 松下IMPビル26階 |
| 電話番号 | 0120-72-2171 |
公務員が不動産投資を実施する前に確認するべき事
公務員は法律で兼業を制限されていますが、不動産投資は一定の規模までなら承認や許可を受けずに始められる場合があります。ただし、どこから手続きが必要になるのかは国家公務員と地方公務員で異なるため、物件を購入する前にルールを確かめておきましょう。
国家公務員は「5棟・10室・賃料年額1,000万円」の基準を確認する
国家公務員は、国家公務員法第103条で自ら営利企業を営むことを原則として禁じられており、一定の規模以上の不動産賃貸も「自営」として扱われます。
人事院規則14-8の運用通知で自営に該当するとされるのは、独立家屋の賃貸が5棟以上、またはアパートやマンションなど独立的に区画された部屋の賃貸が10室以上の場合です。土地の賃貸契約が10件以上、駐車場の賃貸が10台以上の場合も、同じく自営に該当します。
賃料収入の基準は2026年4月に見直され、年額500万円以上から1,000万円以上へ引き上げられました。さらに、建物の賃貸だけを営む場合は、床面積の合計が600㎡未満であれば、賃料年額が1,000万円以上でも賃料の基準では自営に当たりません。
たとえば家賃月8万円の区分マンションを1室所有する場合、年間の賃料収入は96万円で、どの基準にも届かない計算です。一方、1棟8室のアパートを持つ場合は、室数の基準には届かなくても、賃料年額と床面積の条件を別に確かめなければなりません。
自営に該当する規模になると所属府省の承認が必要となり、承認を得ないまま賃貸を続けると、国家公務員法第82条にもとづく懲戒処分の対象になりえます。購入を検討している物件の室数と賃料は、すでに所有している物件と合算して確かめてください。
地方公務員は所属先の規則と許可の基準を確認する
地方公務員の場合は、地方公務員法第38条により、任命権者の許可を受けなければ自ら営利企業を営めません。許可を受けずに営利企業を営むと地方公務員法違反となり、同法第29条にもとづく懲戒処分の対象になりえます。
許可の基準は人事委員会規則などで自治体ごとに定められるため、国家公務員の基準が見直されたからといって、所属先の基準も同じように変わっているとは限りません。公立学校の教員であれば教育委員会、市役所の職員であれば市の人事担当というように、服務の規程を所管する部署も勤務先によって異なります。
物件に申し込む前に、所属先の営利企業等への従事に関する規則を読み、許可が必要になる規模を確かめておきましょう。判断に迷うときは、物件の室数や想定する賃料収入をメモにまとめてから人事担当に相談すると、具体的な回答を得やすくなります。
規模を超えるときは承認申請の書類を早めにそろえる
物件を買い増して基準を超える見込みがある場合は、購入を決める前に承認の手続きを確かめておきましょう。国家公務員が不動産賃貸の自営で承認を申請する際は、自営兼業承認申請書に、不動産登記簿の謄本や図面、賃貸契約書の写し、管理会社との委託契約書の写しなどを添えて提出します。
申請書は、所有する物件の棟数や室数、賃料収入の予定年額に加えて、管理業務の方法や職務との利害関係の有無も書き込む様式です。申請書の末尾には、職員本人がチェックする確認欄も設けられています。
確認欄で約束するのは、職務の遂行や公務の公正性に支障が生じないように運営することや、個別の取引で疑義が生じたときに速やかに申し出ることなどです。
物件の契約書類は承認申請の資料にもなるため、購入時に受け取った書類はまとめて保管し、事業の内容が変わったときにすぐ申し出られるようにしておいてください。承認を受けた後も、所轄庁の長などから事業について報告を求められる場合があるため、収支や入居状況の記録も日頃から整えておくと安心です。
管理会社に任せる業務の範囲を決めておく
不動産投資を始める前に、入居者の募集や家賃の集金、建物の維持管理をどこまで管理会社に任せるのかを決めておきましょう。国家公務員が規模の基準を超えて承認を受ける場合も、管理業務を事業者に委ねるなどして職務の遂行に支障が生じないことを明らかにしてください。
そもそも公務員には、勤務時間中は職務に専念する義務が、国家公務員法第101条や地方公務員法第35条で定められています。入居者からの設備トラブルの連絡を自分で受けたり、退去に立ち会ったりしていると、勤務時間中に対応を迫られる場面もあるでしょう。
物件を選ぶ段階で、販売会社か同じグループの会社が賃貸管理まで請け負えるか、委託した場合の費用はいくらかを確認し、収支計画に組み込んでおいてください。
公務員が不動産を始める際の注意点
規模の基準を守っていても、物件の買い方や持ち方によっては、公務の公正さや信頼性を疑われる場合があります。勧誘への対応や購入後の確定申告まで含めて、公務員ならではの注意点を押さえておきましょう。
職務と利害関係のある事業者から物件を買わない
不動産会社や管理会社を選ぶときは、自分の職務と利害関係がないかを最初に確かめてください。人事院規則14-8の運用通知は、不動産賃貸の自営を承認する基準の一つに、職員の官職と賃貸事業との間に特別な利害関係がなく、発生のおそれもないことを挙げています。公務の公正性や信頼性の確保に支障が生じないことも、あわせて求められる基準です。
たとえば、許認可や契約、補助金の交付などで自分が担当している事業者から物件を購入すると、取引の条件が適正だったとしても、周囲から便宜を図ったと受け取られかねません。紹介を受けた業者が、所属する部署の所管業務と取引関係にないかを確認し、少しでも迷う場合は契約の前に人事担当へ相談してください。
家族名義に分けても本人の自営と判断される場合がある
規模の基準を超えないよう、配偶者や親族の名義で物件を買い足す方法を考える人もいるかもしれません。しかし人事院規則14-8の運用通知は、名義が他人であっても、本人が営利企業を営むものと客観的に判断される場合は、本人の自営に当たるとしています。購入資金を本人が出している、物件選びや契約の判断を本人がしているといった実態があれば、名義が家族でも本人が営んでいると判断されかねません。
物件を増やすときは家族の名義分も含めて規模を数え、基準を超えそうなら承認や許可の手続きを進めましょう。
国家公務員の承認申請では、事業主の名義が本人以外の場合、名義人の氏名や続柄に加えて、本人がどの程度関わっているかも記載しなければなりません。なお、相続で賃貸物件を引き継いだ場合も、所有する物件全体の規模をあらためて確かめる必要があります。
怪しい勧誘をうのみにしない
投資用マンションの購入を勧める電話や面談で良い条件ばかりを聞かされても、すぐに契約を決めないでください。投資にはリスクがあり、必ずもうかるわけではないため、空室や家賃の下落、金利の上昇が起きても返済を続けられるかを自分で試算してから判断しましょう。
宅地建物取引業法の施行規則では、契約しない意思を示した相手への勧誘の継続や、迷惑な時間帯の電話や訪問、深夜や長時間の勧誘が禁止されています。契約するつもりがなければきっぱり断り、困ったときは消費者ホットライン「188」に相談してください。
家賃収入が増えたら確定申告と規模の再確認を忘れない
不動産投資を始めると、給与とは別に不動産所得が生じます。給与を1か所から受けていて全額が源泉徴収されている人でも、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要です。
不動産所得は、家賃などの総収入金額から、固定資産税や損害保険料、減価償却費、修繕費などの必要経費を差し引いて計算します。不動産所得が赤字になった場合は給与所得などと損益通算できますが、土地を取得するための借入金の利子に当たる部分は対象外となるため、赤字の分だけ税金が戻るとは限りません。
購入した時点では基準を下回っていても、家賃の改定や物件の買い増しで賃料収入が増え、承認や許可が必要な規模へ近づく場合があります。確定申告で1年分の賃料収入を集計したら、所有する棟数や室数とあわせて規模の基準と照らし合わせてください。
公務員が不動産投資をやるべき3つの理由
公務員は、収入の安定性や社会的信用の高さなどから、不動産投資と相性がよい職業といわれています。もちろん、不動産投資には空室や修繕費、金利上昇などのリスクがあるため、必ず利益が出るわけではありません。
しかし、公務員ならではの強みを活かすことで、将来に向けた資産形成を進められる可能性があります。ここでは、公務員が不動産投資を検討するメリットを3つ紹介します。
金融機関から融資を受けやすい
公務員が不動産投資をはじめるメリットのひとつは、金融機関からの信用を得やすい傾向があることです。不動産投資では、マンションやアパートなどの物件を購入する際に、不動産投資ローンを利用するケースが一般的です。
融資審査では、購入する物件の収益性だけでなく、借り入れる人の年収や勤務先、勤続年数、既存の借入額なども確認されます。公務員は、毎月の給与を安定して得られることや、民間企業と比べて勤務先の経営状況に左右されにくいことなどから、返済能力を評価されやすい傾向にあります。
そのため、融資を活用して不動産投資をはじめる際に、有利に働く可能性があります。また、自己資金だけで物件を購入しようとすると、投資に充てられる金額が限られてしまいます。
融資を活用できれば、手元の資金をすべて使わずに投資をはじめられる場合もあり、資産形成の選択肢を広げられるでしょう。ただし、公務員であれば必ず融資を受けられるわけではなく、年収や自己資金、他のローンの返済状況、物件の評価などによって、借入可能額や金利、融資条件は異なります。
不動産投資を検討する際は、借りられる金額を基準に物件を選ぶのではなく、無理なく返済できるかどうかを重視しましょう。将来の支出や空室が発生した場合も想定し、余裕のある資金計画を立てることが大切です。
本業が忙しくても取り組みやすい
公務員が不動産投資を検討しやすい理由として、本業と両立しやすい点も挙げられます。不動産投資は、物件を購入して入居者に貸し出し、家賃収入を得る仕組みです。
株式投資のように日々の価格変動を細かく確認したり、短期的な売買を繰り返したりする必要はありません。長期的な視点で運用するため、日中は仕事に集中したい人にも選択肢となります。
とくに、物件の管理を管理会社に委託すれば、入居者の募集や問い合わせへの対応、家賃の管理、退去時の手続きなどを任せられる場合があります。自分ですべての業務を行う必要がなくなるため、仕事や家庭の時間を確保しながら運用しやすくなるでしょう。
また、不動産投資は購入後も継続的な管理が必要ですが、管理会社に任せれば完全に手間がなくなるわけではありません。設備の故障や大規模修繕などの判断が必要になることもあり、管理委託料も発生します。
さらに、公務員が不動産投資を行う場合は、副業に関する規定にも注意しなければなりません。国家公務員や地方公務員には、それぞれ服務上の制約があり、不動産賃貸であっても、事業規模や管理方法などによって許可・承認の手続きが必要になる場合があります。
「不動産投資なら自由にできる」と考えるのではなく、勤務先の規定や人事担当部署などに確認してからはじめることが大切です。ルールを守り、管理業務を適切に委託することで、本業への影響を抑えながら資産形成に取り組みやすくなります。
安定した収入を活かして長期的な資産形成を目指せる
公務員は給与収入の見通しを立てやすいため、長期的な返済計画や資産形成の計画を組み立てやすい点も、不動産投資に向いている理由のひとつです。不動産投資では、購入時にローンを組む場合、家賃収入などを返済に充てながら長期間にわたって運用することになります。
毎月の給与が安定していれば、生活費や貯蓄、ローン返済などのバランスを考えやすく、将来を見据えた資金計画を立てる際にも役立ちます。また、賃貸需要のある物件を適切に運用できれば、毎月の家賃収入を得られる可能性があります。
ローンの返済が進むことで、将来的に手元に残る資産を形成できる点も魅力です。定年退職後の生活費や年金以外の収入源を考えている人にとって、不動産投資は資産形成の方法のひとつとなるでしょう。
ただし、家賃収入がそのまま利益になるわけではなく、ローン返済のほか、管理委託料、修繕費、固定資産税、保険料などの支出が発生します。空室が続いたり、家賃を引き下げる必要が生じたりすれば、想定していた収入を確保できない可能性もあります。
金利が上昇した場合には、ローン返済の負担が増えることも考えられますので、購入前には家賃収入だけでなく、必要経費や将来的な修繕費、空室期間なども考慮した収支シミュレーションを行いましょう。毎月の収支が赤字になった場合でも、給与収入で無理なく補える範囲かどうかを確認することが重要です。
公務員としての安定した収入は、不動産投資を進めるうえで強みになる可能性がありますが、その信用力を活かして大きな借り入れをすることが目的ではありません。生活に必要な資金や緊急時の備えを確保したうえで、長期的に無理なく続けられる投資計画を立てることが、将来の資産形成につながります。
まとめ
まずは気になった1社の無料セミナーか個別相談に申し込んでみましょう。実際の担当者と話すことで、自分の収入や勤務状況に合った投資プランが具体的に見えてきます。